ГНС отказывается признавать перечень оккупированных территорий
Редакция сайта подготовила новый юридических обзор на 21.02.2023
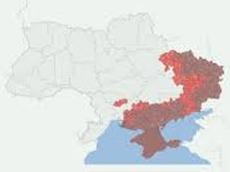
Перечень территорий, на которых ведутся (велись) боевые действия или временно оккупированных вооруженными формированиями российской федерации, разработан во исполнение Постановления Кабмина № 1364 от 06.12.2022 и утвержден приказом Минреинтеграции, не могут применяться для целей налогообложения.
После введения военного положения на территории Украины, введенного Указом Президента Украины «О введении военного положения в Украине» от 24 февраля 2022 г. № 64/2022, утвержденным Законом Украины «Об утверждении Указа Президента Украины «О введении военного положения в Украине» от 24 февраля 2022 года № 2102-IX, п. 69 подраздела 10 «Переходные положения» Налогового кодекса Украины (далее – Кодекс) дополнены подпунктами 69.14, 69.16, 69.22 относительно начисления и уплаты платы за землю, экологического налога и налога на недвижимое имущество, участки, за объекты налогообложения, расположенные в пределах территорий, на которых ведутся (велись) боевые действия, и территорий, временно оккупированных вооруженными формированиями Российской Федерации, перечень которых определяется Кабинетом Министров Украины.
Ключевым условием, согласно которому у налогоплательщиков в период действия военного положения в Украине возникает право их не начислять и не платить, является определенный Кабинетом Министров Украины перечень территорий.
6 декабря 2022 года Кабинет Министров Украины принял постановление № 1364 «Некоторые вопросы формирования перечня территорий, на которых ведутся (велись) боевые действия или временно оккупированных Российской Федерацией» (далее – Постановление № 1364).
В разъяснении, предоставленном Министерством финансов Украины по запросу ГНС, отмечено, что Постановлением № 1364 определяется механизм формирования перечня территорий, а не утверждается конкретный перечень таких территорий.
Согласно статье 49 Закона Украины «О Кабинете Министров Украины» Кабинет Министров Украины на основе и исполнении Конституции Украины и законов Украины, актов Президента Украины, постановлений Верховной рады Украины, принятых в соответствии с Конституцией и законами Украины, выдает обязательные для выполнения акты – постановления и распоряжения.
Поэтому разработанный во исполнение Постановления № 1364 и утвержденный Минреинтеграции перечень территорий, на которых ведутся (велись) боевые действия или временно оккупированных российской федерацией, не может применяться для целей налогообложения, поскольку согласно Кодексу ключевым условием возможности применения плательщиками особенностей налогообложения является перечень утвержденный именно Кабинетом Министров Украины.
Напомним, изменениями в Налоговый Кодекс налогоплательщикам предоставлены определенные льготы, связанные с введением военного положения и ведением на определенных территориях активных боевых действий.
К примеру, временно, на период с 1 марта 2022 по 31 декабря года, в котором прекращено или отменено военное положение, введенное Указом Президента Украины, не начисляется и не уплачивается налог на недвижимое имущество, отличное от земельного участка, за объекты нежилого недвижимости, в том числе их части, расположенные на территориях, на которых ведутся (велись) боевые действия, или на территориях, временно оккупированных вооруженными формированиями российской федерации. За 2022 и 2023 год налоговые (отчетные) годы, не начисляется и не уплачивается общее минимальное налоговое обязательство за земельные участки, расположенные на территориях, на которых ведутся (велись) боевые действия, или на территориях, временно оккупированных вооруженными формированиями российской. С 1 января 2022 года по 31 декабря года, в котором прекращено или отменено военное положение, не начисляется и не уплачивается экологический налог за образование радиоактивных отходов и временное хранение радиоактивных отходов на территориях, на которых ведутся боевые действия, и на территориях, временно оккупированных вооруженными формированиями Российской Федерации (п.69 Раздела ХХ НКУ).
Перечень территорий, на которых ведутся боевые действия и территорий, временно оккупированных вооруженными формированиями Российской Федерации, определяется Кабинетом Министров Украины.
В то же время, Федерация работодателей Украины уже отреагировала на ситуацию и направила запросы в профильный комитет Верховной Рады Украины, Кабинет Министров Украины и Министерство финансов Украины с требованиями срочно утвердить соответствующий перечень постановлением Правительства и предоставить разъяснения, каким образом на сегодняшний день налогоплательщики могут воспользоваться предоставленным им правом. Ведь налогоплательщики, расположенные на территориях, на которых ведутся (велись) боевые действия или временно оккупированных вооруженными формированиями Российской Федерации, уже почти в течение года лишены возможности воспользоваться своим законным правом не уплачивать соответствующие налоги.
Обновлено: 21.02.2023
Автор: Екатерина Гутгарц, юрист
Ответы на популярные вопросы о налогообложении бизнеса в Украине
- Какую группу налогообложения выбрать для бизнеса
- Какой штраф за неуплату или несвоевременную уплату ЕСВ
- Какой порядок оплаты и отчетности по экологическому налогу
- Что представляет собой налог на репатриацию доходов
- Что такое рентная плата и какой ее размер
- Как заполняется декларация по единому налогу
- Как заполняется декларация по налогу на прибыль
- Как написать заявление о переходе на упрощенную систему
- Как заполнять налоговую накладную
- Как оформляется таможенная декларация