Льготы для плательщиков единого налога в инфографике от ГНС
Редакция сайта подготовила новый юридических обзор на 02.05.2022

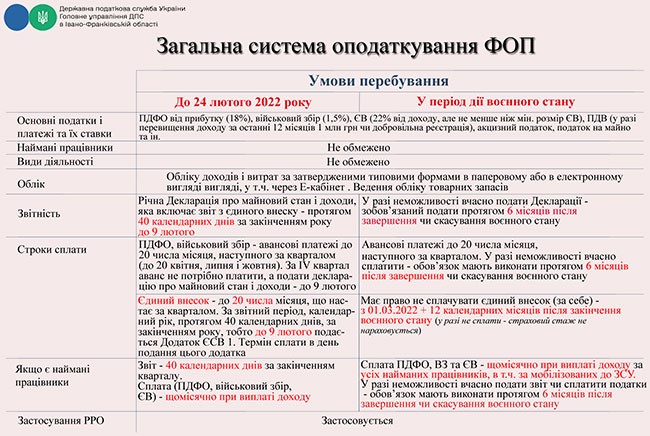
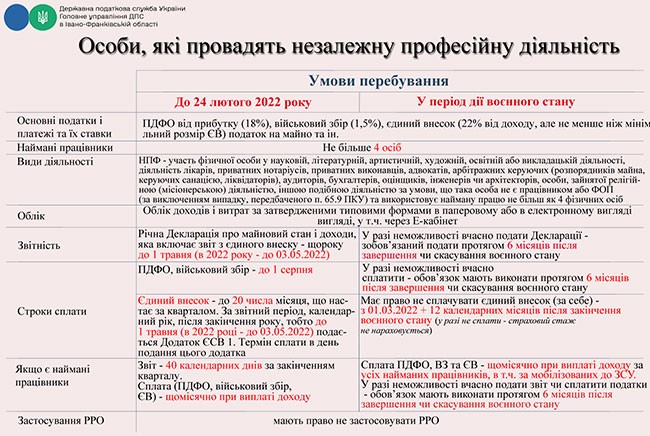
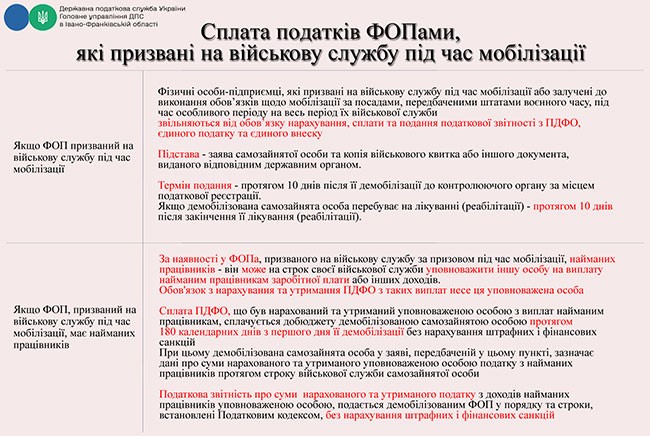
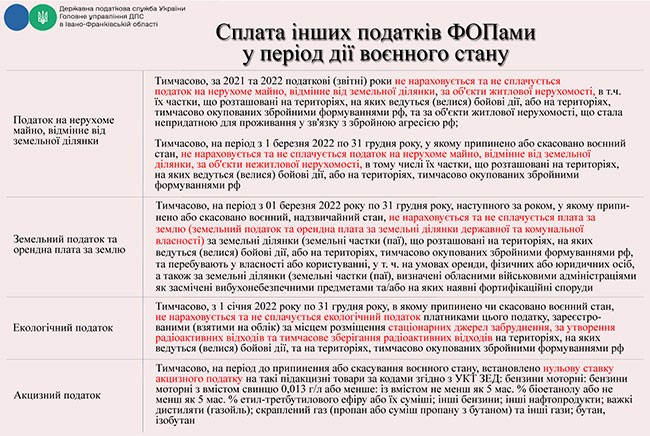
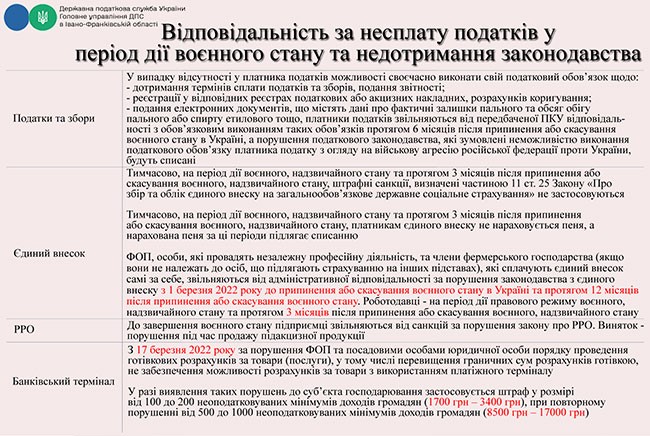
ГНС сгруппировала все установленные налоговые изменения для плательщиков единого налога в период военного положения.
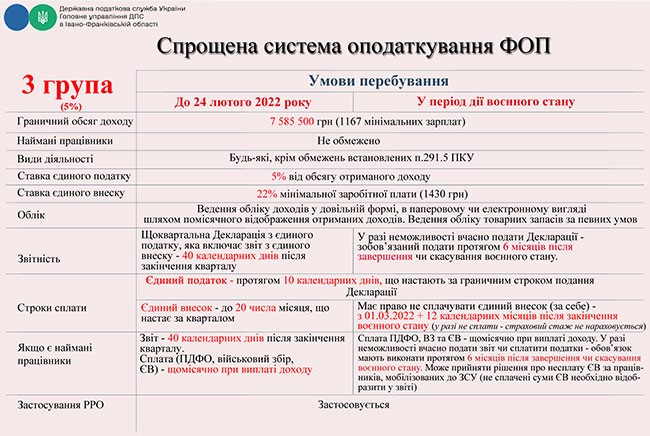
Упрощенная система налогообложения, учета и отчетности – это особый механизм взимания налогов и сборов, устанавливающий замену уплаты отдельных налогов и сборов на уплату единого налога в порядке и на условиях, определенных настоящей главой, с одновременным ведением упрощенного учета и отчетности.
Субъекты хозяйствования, применяющие упрощенную систему налогообложения, учета и отчетности, делятся на 4 группы плательщиков единого налога:
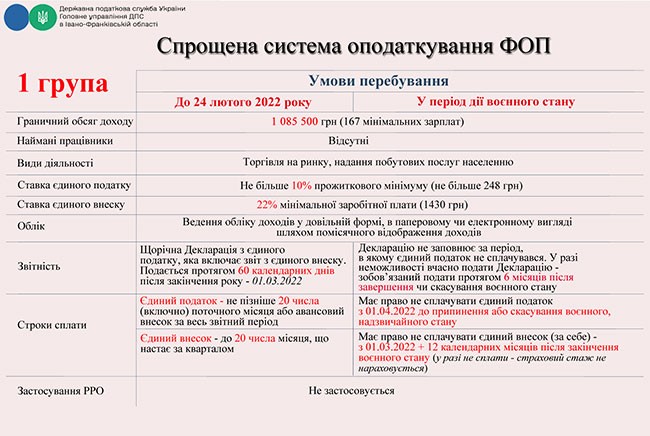
1) первая группа - физические лица - предприниматели, не использующие труд наемных лиц, осуществляют исключительно розничную продажу товаров с торговых мест на рынках и/или ведут хозяйственную деятельность по предоставлению бытовых услуг населению и объем дохода которых в течение календарного года не превышает 167 размеров минимальной заработной платы, установленной законом на 1 января налогового (отчетного) года;
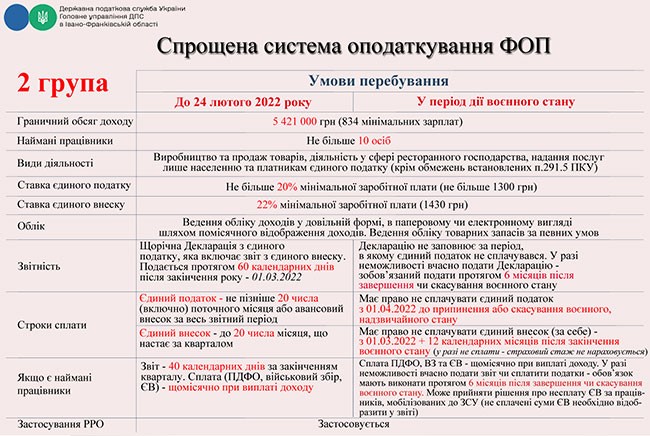
2) вторая группа - физические лица - предприниматели, осуществляющие хозяйственную деятельность по предоставлению услуг, в том числе бытовым, плательщикам единого налога и/или населению, производство и/или продажа товаров, деятельность в сфере ресторанного хозяйства, при условии, что в течение календарного года соответствуют совокупности следующих критериев:
- не используют труд наемных лиц или количество лиц, состоящих с ними в трудовых отношениях, одновременно не превышает 10 человек;
- объем дохода не превышает 834 размера минимальной заработной платы, установленной законом на 1 января налогового (отчетного) года.
3) третья группа:
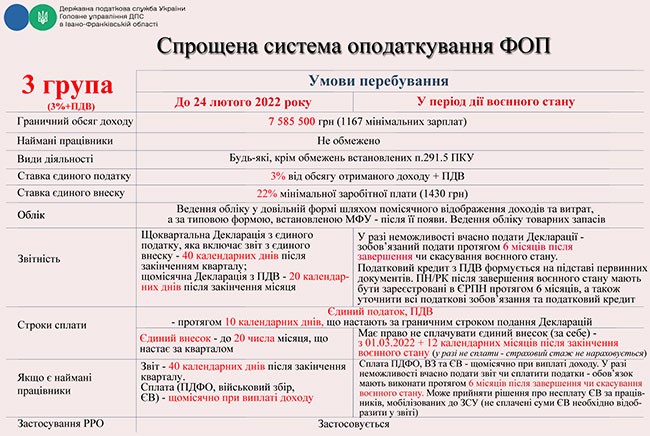
физические лица - предприниматели, не использующие труд наемных лиц или количество лиц, состоящих с ними в трудовых отношениях, не ограничено, и юридические лица - субъекты хозяйствования какой-либо организационно-правовой формы, у которых в течение календарного года объем дохода не превышает 1167 размеров минимальной заработной платы, установленной законом на 1 января налогового (отчетного) года;
4) четвертая группа – сельскохозяйственные товаропроизводители.
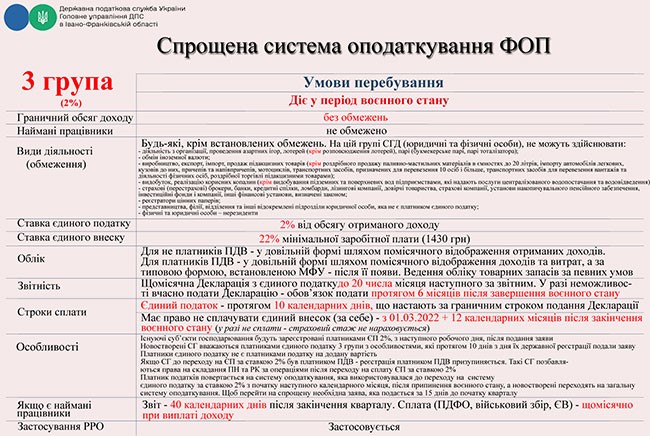
ГНС сгруппировала все установленные налоговые изменения для плательщиков единого налога в период военного положения.
Брошюра «Полезная информация для предпринимателей. Основные изменения в налогообложении в период военного положения»
Обновлено: 02.05.2022
Автор: Екатерина Гутгарц, юрист
Ответы на популярные вопросы о налогообложении бизнеса в Украине
- Какую группу налогообложения выбрать для бизнеса
- Какой штраф за неуплату или несвоевременную уплату ЕСВ
- Какой порядок оплаты и отчетности по экологическому налогу
- Что представляет собой налог на репатриацию доходов
- Что такое рентная плата и какой ее размер
- Как заполняется декларация по единому налогу
- Как заполняется декларация по налогу на прибыль
- Как написать заявление о переходе на упрощенную систему
- Как заполнять налоговую накладную
- Как оформляется таможенная декларация